


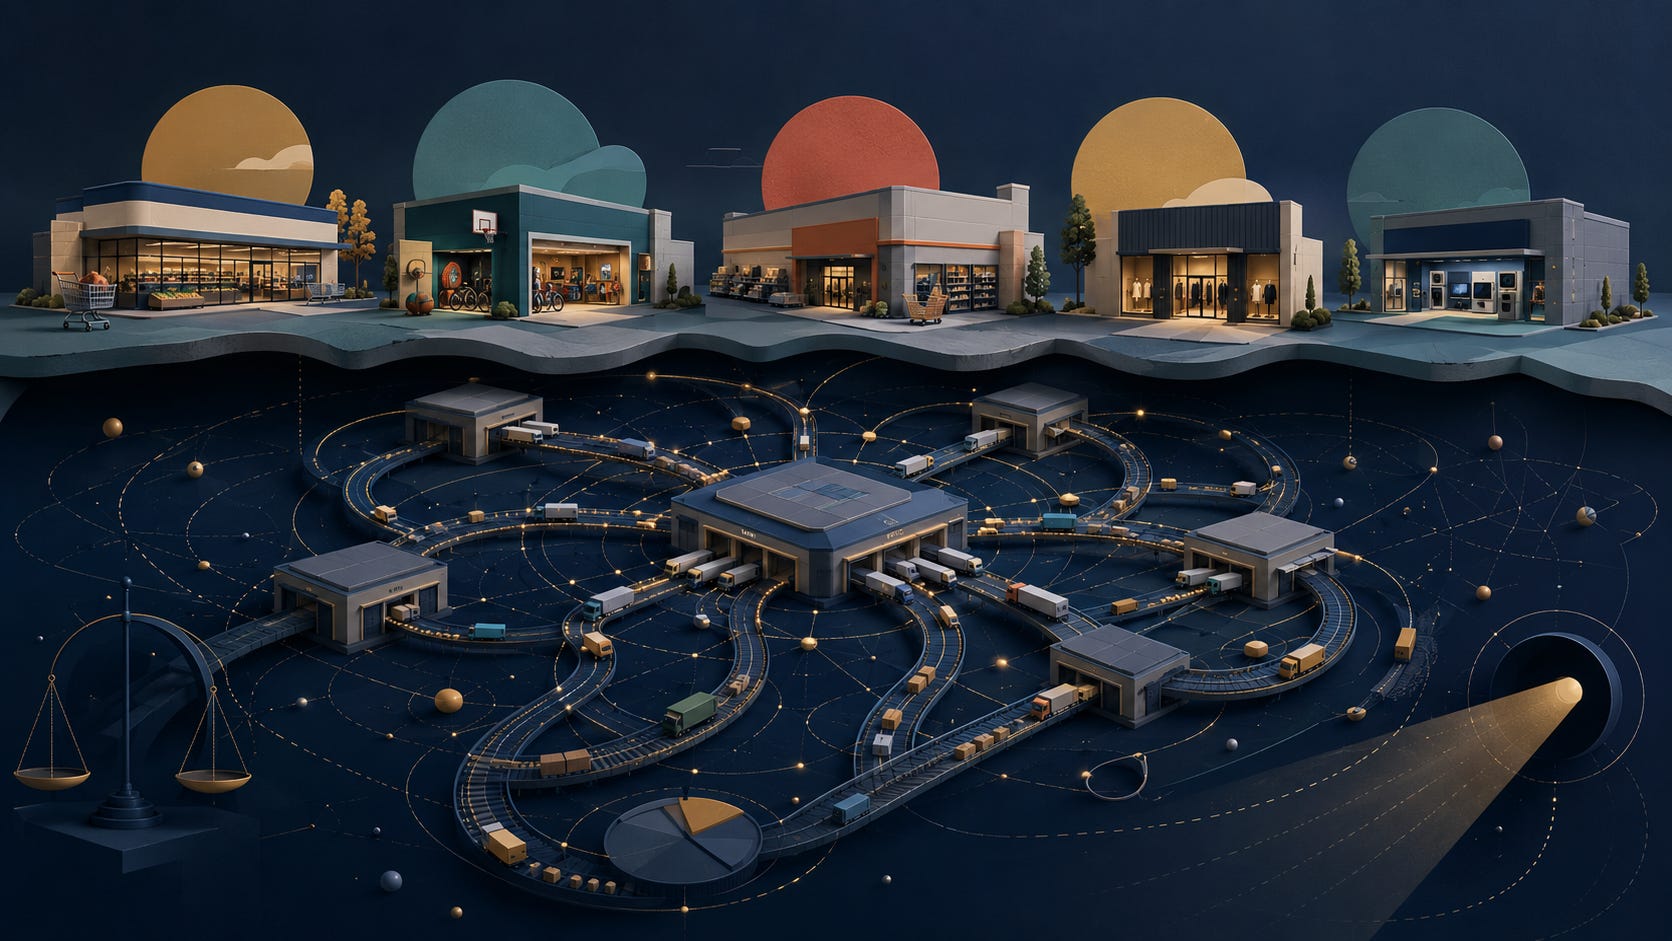
Auchan, Decathlon, Leroy Merlin, Boulanger, Kiabi, Norauto. Des millions de Français fréquentent ces enseignes chaque année sans faire le lien. Derrière une partie d’entre elles se trouve la même galaxie familiale, l’Association Familiale Mulliez. Neanmoins, le modèle mérite d’être observé sous l’angle logistique: quand un même écosystème opère dans la grande distribution, le sport, le bricolage, la mode, l’électroménager et l’automobile, entrepôts, approvisionnements, transport, stocks et systèmes d’information deviennent stratégiques. Des milliers de flux à orchestrer quotidiennement, derrière des marques qui gardent chacune leur identité, leur management et leur stratégie.
Un empire économique extrêmement visible par ses marques, étonnamment discret par son nom. La publication a déclenché un débat nourri, où l’admiration côtoie des critiques précises. Peu de contributeurs contestent la performance. Beaucoup contestent le récit.
L’occasion manquée du Amazon européen
La contribution la plus discutée est venue de Fabien Dessaint, CEO de GITC Agency. “La famille Mulliez est un empire impressionnant. Mais quand je regarde son histoire, je vois aussi une énorme occasion manquée. Avec Auchan, Boulanger, Decathlon, Leroy Merlin, Kiabi, Norauto et tout l’écosystème qui gravite autour, ils avaient déjà une grande partie des ingrédients nécessaires: puissance d’achat, fournisseurs, logistique, entrepôts, magasins, marques fortes, millions de clients et présence internationale.”
Sa thèse est directe. “Ils auraient pu construire le Amazon français, et pourquoi pas européen, avant qu’Amazon ne prenne une telle place sur notre marché.” Il anticipe l’objection. “Je vois déjà certains penser: Amazon était intouchable. Pas forcément. Regardez l’Asie. Des acteurs comme Lazada, Shopee, Alibaba ou JD.com ont démontré qu’un géant américain n’est pas automatiquement condamné à dominer tous les marchés.”
Sa conclusion vise le modèle lui-même. “Au lieu de penser uniquement enseigne par enseigne, il fallait penser écosystème. Et c’est probablement là que l’Europe a laissé passer l’une de ses plus grandes opportunités économiques des vingt dernières années.”
La réponse la plus solide est venue d’Anthony Vingadassalom, qui a pointé un problème d’échelle. “Hormis à l’échelle de l’Union Européenne, il y avait une petite chance de rivaliser. Sauf que l’Union européenne, ce ne sont pas les États-Unis autour d’une nation. On est dans un entre-deux qui handicape dans un marché international.”
La décentralisation, force et coût
C’est sur le plan logistique que la critique la plus technique a émergé. Jose Luis B., directeur de comptes clés globaux dans le bricolage, a nommé le prix payé pour l’autonomie des enseignes. “Ce qui est impressionnant, c’est la grande résilience de ce modèle pour toutes les marques, grâce à sa politique de prise de décision décentralisée. Cependant, il s’avère aussi inefficace sur le plan logistique, car chaque marque doit réinventer la roue, sans pouvoir tirer pleinement parti des atouts logistiques des autres. Il en résulte un gaspillage de temps considérable, dont les concurrents profitent.”
Ce constat éclaire tout le débat. Le modèle Mulliez achète de la résilience et de l’agilité en renonçant à la mutualisation. Chaque enseigne construit son propre réseau, ses propres systèmes, ses propres process. La contrepartie est un ensemble qui absorbe les chocs mais qui laisse des synergies sur la table.
Amandine Micucci, consultante et ancienne d’Adeo, la centrale d’achat internationale de Leroy Merlin, a décrit la mécanique de l’intérieur. “Ils ont une force de frappe impressionnante, un vivier de talents, une vision moyen/long terme et des stratégies transverses entre les différentes entreprises qui prennent parfois du temps pour se concrétiser, la gouvernance. Ils grandissent ensemble et conservent une forme de management et de stratégie paternaliste qui fidélise salariés et fournisseurs/partenaires.”
Romaric Adou, spécialiste de la gestion des risques, a formulé l’arbitrage en termes de gouvernance. “Le modèle est une illustration remarquable de la diversification des risques de marché alliée à une mutualisation des risques opérationnels. Dans un tel écosystème décentralisé, l’enjeu majeur réside dans la maîtrise du risque de contagion: préserver l’autonomie stratégique de chaque enseigne pour éviter qu’un choc opérationnel ou réputationnel sur une marque n’impacte l’ensemble de la galaxie.”
L’hypermarché sous pression
Laurent Dor, dirigeant fondateur du cabinet Carredor, a recentré le débat sur la vulnérabilité la plus immédiate. “Le modèle Auchan en hypermarché est aujourd’hui en train de se faire bousculer très fortement par Leclerc, Système U, Grand Frais et les autres acteurs du marché. L’empire Mulliez fonctionne remarquablement bien sur de nombreux métiers, mais l’hypermarché historique est clairement en difficulté face à l’évolution des habitudes de consommation, au prix et à la puissance commerciale de ses concurrents.”
Sa conclusion déplace le sujet. “Le sujet n’est donc plus seulement la Supply Chain ou la puissance de l’écosystème: c’est la capacité du modèle hyper à se réinventer. La bataille de demain se gagnera autant dans les mètres carrés que dans la proximité, le prix, la data, la logistique et l’omnicanal.”
Philippe Caniaux a rappelé qu’un modèle concurrent avait fait l’inverse. “Le modèle Leclerc est aussi bien intégré, sauf que tout reste sous la même enseigne: brico, auto, culture, super et hyper.”
Les échecs que le récit oublie
Plusieurs contributeurs ont reproché au portrait son silence sur les revers. Nora N., product manager, a été la plus directe. “Pourquoi ne pas avoir mentionné la catastrophe d’Alinéa sous la direction d’Alexis Mulliez, ainsi que les difficultés rencontrées par Pimkie? Quand on évoque le parcours de la famille Mulliez, ces épisodes mériteraient pourtant d’être rappelés.”
Virginie Kociszewski a allongé la liste. “On peut aussi ajouter Yougs et Surcouf, ou quand ce bel écosystème a loupé des virages stratégiques.”
Caroline Baziz, chef d’équipe chez Alinéa, a apporté le témoignage le plus dur. “Alinéa: licenciement de 1200 personnes le 31 mars, puis en juillet l’annonce du rachat de la marque.”
Massimiliano Sanna, dirigeant RH, a livré une lecture plus nuancée depuis l’Italie. “J’ai connu cette culture de près, notamment chez Leroy Merlin. À une époque, le sentiment d’appartenance était tellement fort que les gens auraient presque donné leur vie pour l’entreprise. Et ce genre de culture ne se construit pas avec des process ou des présentations PowerPoint.” Il pointe néanmoins un faux pas. “Vouloir intégrer trop vite une autre enseigne, une autre histoire et une autre culture a probablement fait perdre quelque chose en chemin. Quand on touche à l’identité d’une entreprise, la croissance peut parfois coûter très cher.”
La question fiscale
Le sujet le plus inflammable est revenu à plusieurs reprises. Virginie Vancles, key account manager, a posé le dossier. “L’Association familiale Mulliez utilise des montages d’optimisation fiscale complexes entre la France, la Belgique, les Pays-Bas et le Luxembourg pour réduire sa pression fiscale. Plusieurs membres de la famille se sont installés en exil fiscal à Néchin, en Belgique, près de la frontière française.”
Son commentaire final résume le malaise exprimé par plusieurs autres. “Toujours sympathique dans un pays où les moyens manquent pour payer, engager des pompiers, soignants, enseignants.”
Le débat qu’elle a ouvert n’a pas été tranché, et c’est précisément ce qui le rend intéressant. Un contributeur a rappelé que les émissions d’investigation sur le sujet sont systématiquement à charge. D’autres ont maintenu que la question du lieu d’imposition reste légitime pour un groupe dont la fortune s’est bâtie sur le marché français.
À retenir pour les dirigeants supply chain
Trois enseignements traversent la discussion. D’abord, la décentralisation a un prix logistique mesurable. Elle achète de la résilience et de l’agilité au prix de synergies non capturées, et les concurrents intégrés en profitent.
Ensuite, la performance d’un écosystème ne se juge pas enseigne par enseigne. Alinéa, Pimkie et Surcouf montrent que la diversification protège l’ensemble sans protéger chaque maillon.
Enfin, la discrétion a un coût réputationnel différé. Un groupe invisible par son nom ne contrôle pas le récit quand la question fiscale ou sociale finit par émerger.
Votre organisation arbitre-t-elle consciemment entre autonomie des marques et mutualisation logistique, ou subit-elle cet arbitrage par défaut?
Poursuivez la discussion sur Chain.NET, la communauté mondiale du supply chain, sur www.chain.net. Posez vos questions, participez aux événements et accédez à des ressources exclusives.